|
最新文章
|
知识管理交流
→『 企业管理交流 』
本版文数:2819 今日文数:1833
|
|
我们厂上过一套APS系统。项目启动会上,供应商的演示堪称完美:订单输入进去,产线自动排程,设备自动匹配,交期自动优化。大屏上一张甘特图,颜色分明,节拍拉满,换线最少,综合成本最优。老板看得直点头:“好,这就是我们想要的智能排产。”结果上线第一天,就翻车了。销售塞进来一个急单。计划员点了一下“一键动态重排”,系统吐出一份...
|
|
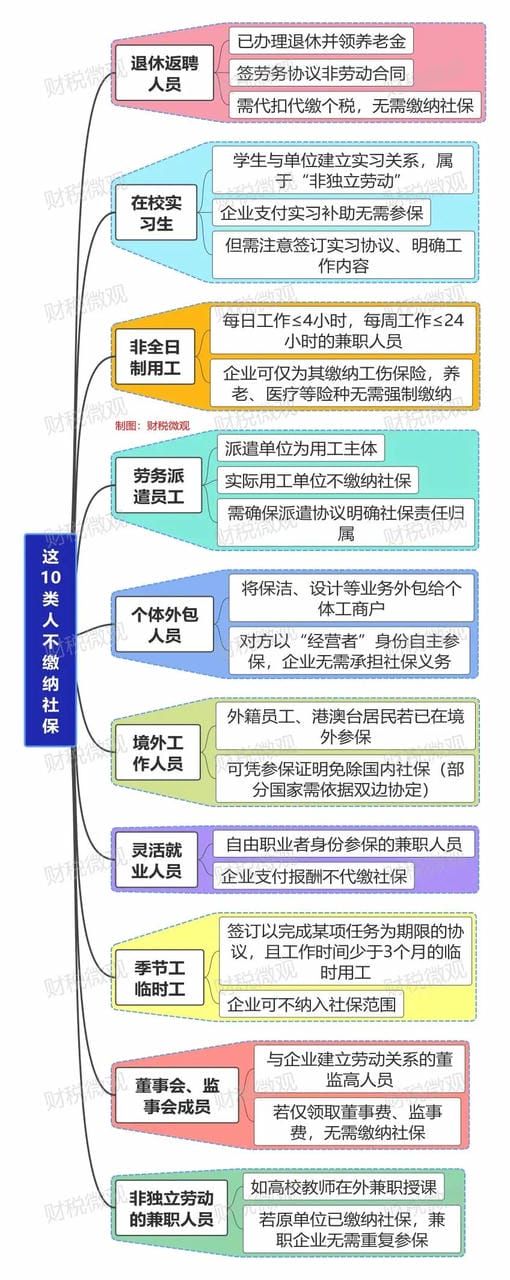
最近,不少人都在讨论“社保夯实率”这个监控指标,这到底是个啥?多少算安全?真被预警了怎么办?今天阿青跟大家聊一下这个话题~01到底什么是社保夯实率?以前,社保由人社部门自己管,数据不互通,很多企业按最低基数交也没人管。
现在,社保划归税务征收后,税务部门手里有企业的个税申报数据、企业所得税工资税前扣除数据,只要与社保...
|
|
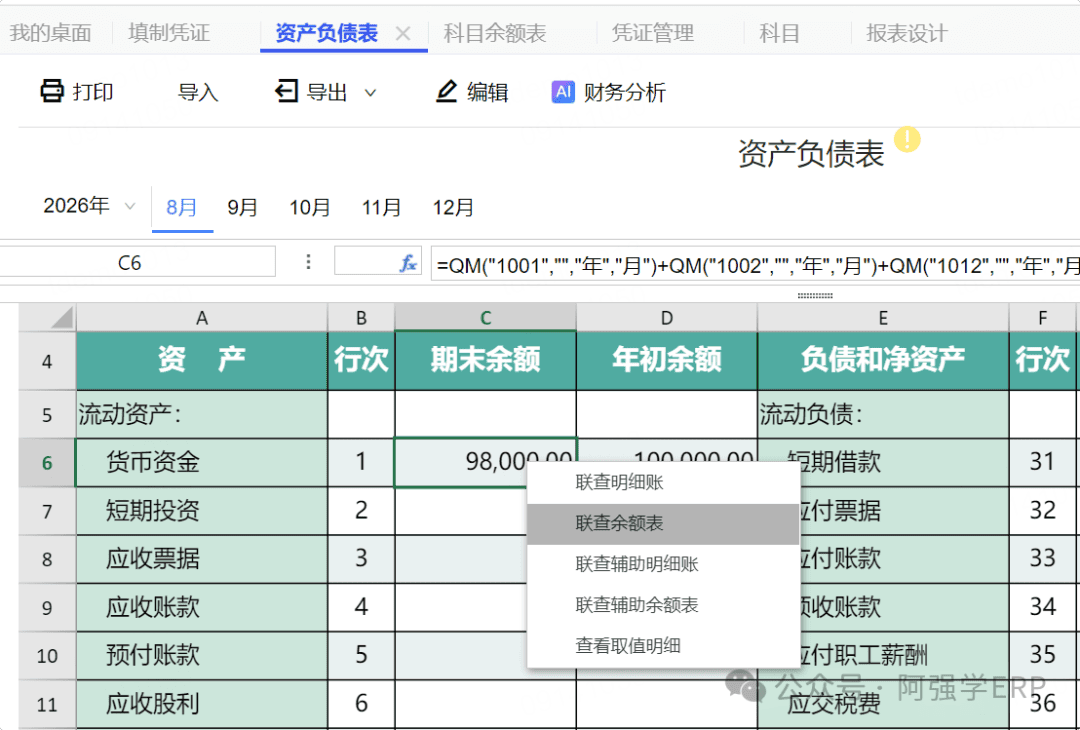
财务软件月末结账一打开资产负债表就提示不平衡——是不是每次都想摔键盘?别急。这篇文章帮你把(用友T3/T6/T+、好会计、U8)资产负债表不平的问题,从头到尾捋一遍。照着查,基本几分钟内能定位。此思路同样适用其他软件先记住一句话用友的报表,默认取的是已记账凭证的数据。先排除凭证借贷平衡问题,财务软件限制借贷平衡,才能保...
|
|
最近很多软件厂商扎堆宣传ERP的AI新功能,不少企业老板看花了眼,以为ERP加AI就是升级。但我们要理性看待:和ERP的数据安全相比,锦上添花的AI功能,其实并没有那么重要。ERP本质是核心业务数据处理系统,企业所有经营命脉都沉淀在这里:客户订单、采购价格、生产工艺、库存成本、员工计件工资、财务凭证,每一条数据都是企业...
|
|
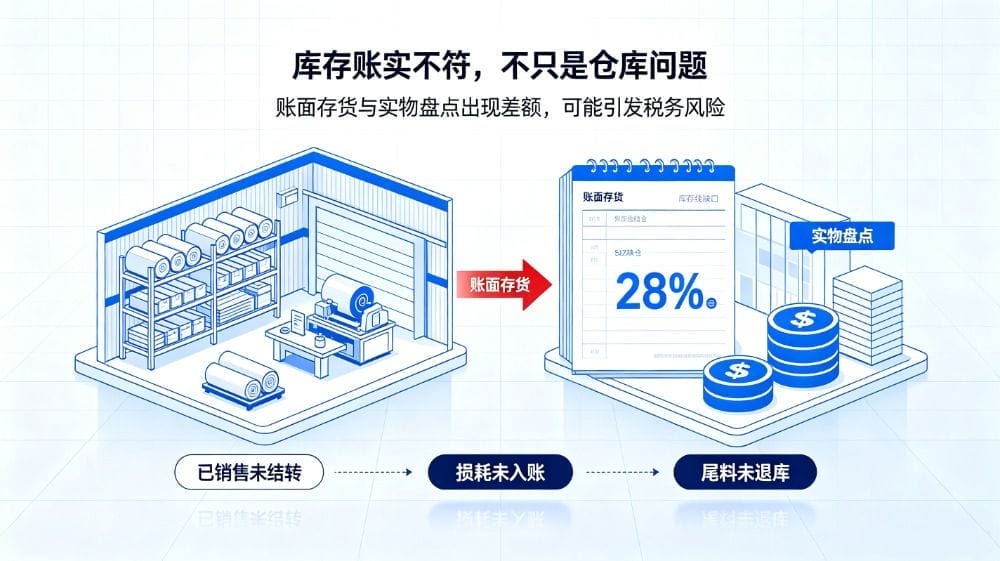
模切行业卷材原料多、尾料量大、多计量单位混用,很多工厂都遭遇过:财务账面上挂着几百万存货,走进仓库、车间线边仓一看,实物却对不上。在金税四期监管环境下,库存账实不符不再只是仓库管理问题,更是实打实的税务风险问题。珠三角有一家80人规模电子模切加工厂,主营泡棉、双面胶、导电胶辅料加工。税务上门稽查,没有先翻看财务凭证,第...
|
|
去年有个做食品加工的老板,被税务稽查时经历了一件让他后背发凉的事。稽查人员到了公司,没先看账本,直接说:带我去仓库看看。到了仓库,扫了一圈,问:账上存货多少?财务说:大概200万。稽查人员指了指货架:这些货加起来值多少?仓库主管老实回答:最多三四十万吧。稽查人员转过头来看着老板:公司账上200万存货,仓库里只有40万,...
|
|
最近越来越多企业开始第一次接触商业汇票。客户付货款时,不再直接打现金,而是给一张银票、商票、财务票,甚至还有云信、电子债权凭证。这时候很多老板和财务就容易懵:商票和银票到底有什么区别?承兑是什么意思?财务票又是什么?电子债权凭证算不算票?这些名词看起来很多,其实关系并不复杂。今天就把企业最常遇到的几个概念一次说清楚,以...
|
|
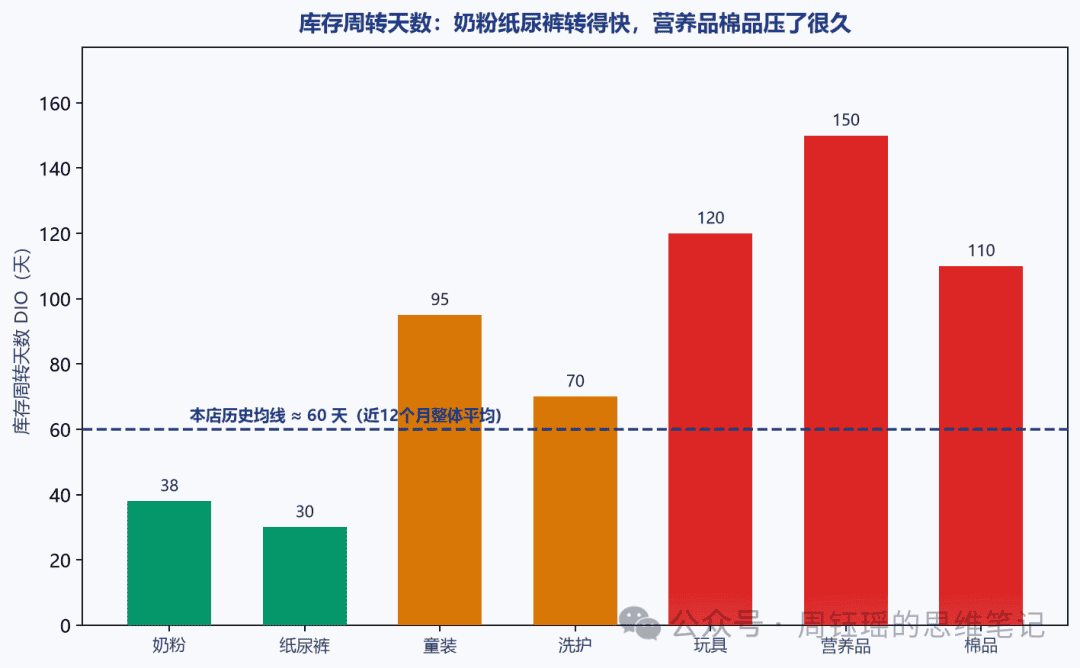
一、引子:库存不是越少越好设想你管着一家母婴店的货品与资金。上个月盘了库存,总金额700多万——听起来不算夸张。但财务一拆品类就发现问题:奶粉和纸尿裤加起来364万,占了将近一半,周转很快,平均35天就能卖一轮;而童装、玩具、洗护合计355万,周转明显偏慢,更要命的是其中102万已经超过90天没动过——这三类里将近三成...
|
|
制造业成本算不准,很多时候不是财务不会算,而是一开始就没搞清楚成本到底该归到哪里。原材料领了,算哪个产品?工人干了几个小时,算哪张订单?一台设备同时生产多个产品,折旧怎么分?一道产品经过5道工序,中间成本又该怎么结转?这些问题没理顺,月底再怎么算,结果都可能失真。真正做成本核算,第一步不是套公式,而是先判断企业的生产模...
|
|
制造业分批法成本核算:订单亏了还不知道,问题往往出在这。一家做非标自动化设备的工厂,老板月底拿到财务报表,发现这个月又亏了。他翻来翻去想不通:明明每一单报价都加了利润,怎么到头来还是不赚钱。财务把成本明细拉出来,数字堆了几页纸,谁也说不清哪张订单亏了、亏在哪。老板最后只问了一句:我到底是在帮客户打工,还是在给自己赚钱?...
|
|
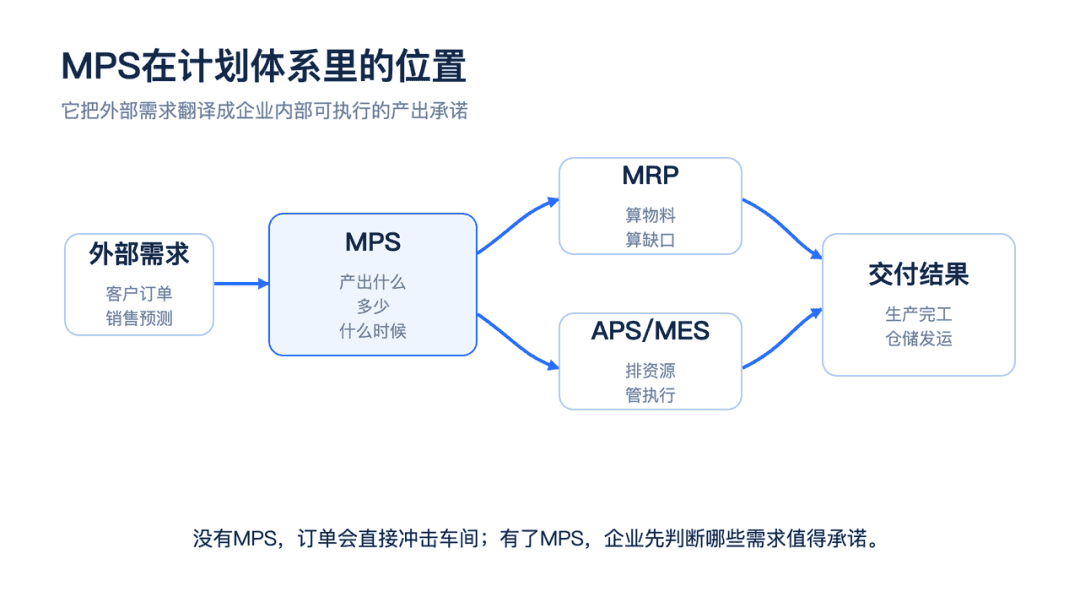
在工厂里干过的人都知道,生产计划这东西,说容易也容易,说难也难。纸上写几行字,Excel拉个表,排一下生产线,感觉挺轻松。可真要落地,情况就完全不一样了:客户催货仓库缺料设备坏机人手不够……生产一乱,计划就是一张废纸。很多工厂老板或者计划员,经常会问一个问题:生产计划和主生产计划(MPS)、物料需求计划(MRP)这几个...
|
|
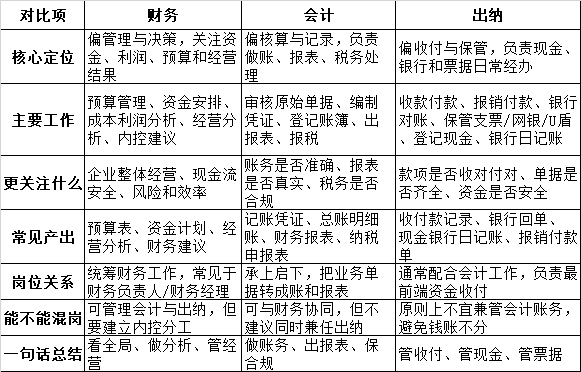
很多老板容易混淆:出纳管钱、会计管账、财务管分析决策,三者岗位范围、工作内容、风险完全不一样。对比项财务会计出纳核心定位偏管理与决策,关注资金、利润、预算和经营结果偏核算与记录,负责做账、报表、税务处理偏收付与保管,负责现金、银行和票据日常经办主要工作预算管理、资金安排、成本利润分析、经营分析、内控建议审核原始单据、...
|
|
制造业成本核算没有那么神秘,但是真的不能只坐在办公室里死磕报表!如果不摸清车间的生产流程,算出来的成本全是虚的。今天把这套实操下来的全流程梳理出来,新手老手都能用得上!👇核心流程五步走摸清流程与成本核算表比配:很多新手可能提到成本就是一头雾水,摸不着头脑,不知道从哪里下手,可能给你一套成本核算,都不知道所以然。作为从...
|
|
云峰会案例精密金属零部件加工业文/杨逸林(云峰会主理人)目录一、数据从源头就是假的二、标准工时三年没更新三、假数据进假标准,算出假成本四、工时的边界之外五、为什么每个环节都不改六、怎么修2026年6月,鸿锐精密(化名)的王总在同一个星期收到了三份报告。第一份来自财务经理:刚交付的那批5000件汽车零部件大单,实际毛利率...
|
|
制造企业把原材料加工成产成品的过程中,除了直接投入的原材料之外,还会产生水电费、设备折旧、车间管理人员工资等间接费用。企业同时生产多种产品时,这些间接费用就需要按照一定规则分摊到不同的产品头上。成本费用的分摊过程,是制造企业核算的难点之一,本文通过案例,对费用分摊进行介绍。一、案例背景假设车间同时生产A、B两种产品,某...
|
|
前面两篇讲了为什么降本,也讲了成本核算做到什么程度才能支撑降本。但真到了用的时候,我发现这里面还差一个东西。就是我们到底应该拿什么样的成本数据去做经营决策。财务核算出来的是实际成本,这个大家都知道。但实际成本出来以后,是不是就可以直接拿去报价、算利润、做经营判断?我觉得不一定。因为实际成本是这一次实际发生了多少钱,它是...
|
|
总账下设科目VS辅助核算(辅助项目)面向财务人员通俗解析,适配用友、金蝶、畅捷通T+等ERP系统很多财务容易混淆:总账下设,就是科目下面增加下级明细科目;辅助核算不是科目,是给科目挂的业务维度,不新增会计科目。一、什么是【总账下设】(下级明细科目)定义:在一级总账科目下,增加二级、三级…子科目,属于会计科目本身层级的延...
|
|
老板们最头疼的问题:公司账上有钱,但是不敢随便转,怕被查、怕补税、怕违规。确实,金税四期监管越来越严,公私不分、随意公转私,是小微企业最高发的税务风险。但很多人不知道:公转私不是不能转,是必须按合规路径转。今天给大家整理20种完全合规、税务局认可的公转私方式,涵盖发工资、报销、分红、借款、租赁、服务、采购等所有场景,老...
|
|
月底财务报销,很多人都会遇到一个头疼问题:业务部甩来一堆油票、高速过路费发票,统一说辞都是“跑客户、办业务用的”。批了,怕税务稽查不认,后期需要纳税调增、补税罚款;不批,业务部门抱怨财务死板、影响业务开展。私车公用的油费、过路费,到底能不能报销?能不能税前扣除?不用再纠结,今天结合税局官方最新答复和真实稽查口径,一次性...
|
|
上周有个用户找到我,说她在一家机械加工厂做成本会计,每个月月底对着领料单发呆。直接材料她还会,按领料单汇总就行。直接人工和制造费用,她完全不知道该怎么往产品上分。老师,料的部分我懂,工和费到底怎么归集,怎么分配,我脑子里一团浆糊。这个问题太典型了。我带过太多从商贸或者服务业转过来的财务,到了制造业车间,第一道坎就是料工...
|
|
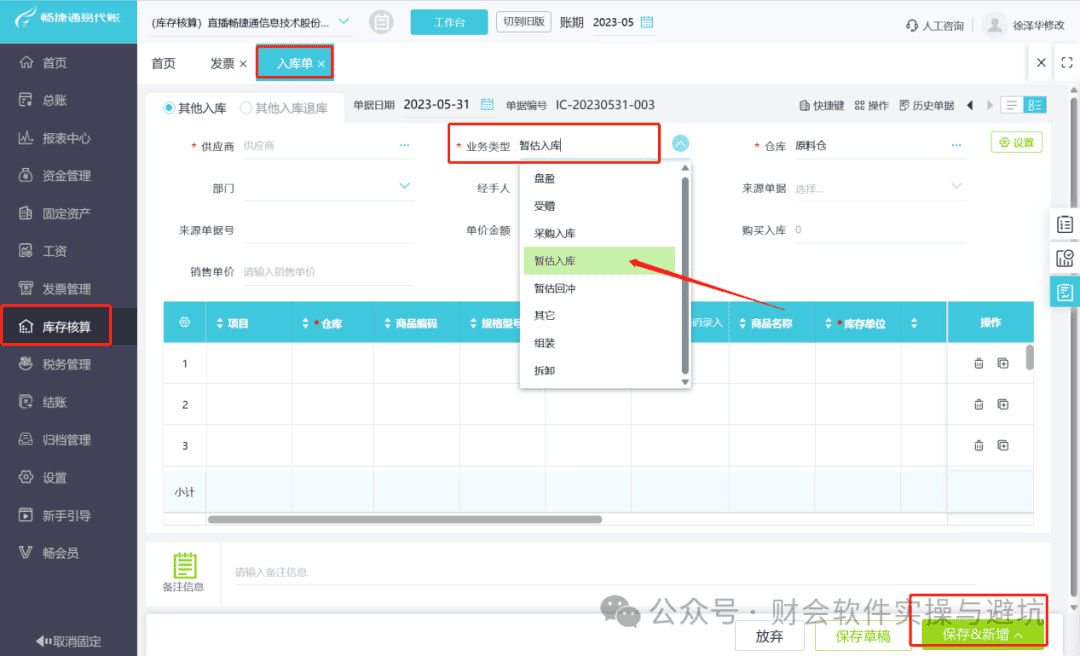
企业经常遇到货物已经入库,采购发票尚未收到的业务,需要做暂估处理。很多会计不清楚软件中暂估单怎么录入、后续发票到了如何完成暂估回冲,下面整理全套实操流程,直接对照操作。商品存货已经入库仓库,但是采购发票还没有收到,库存模块该如何做暂估业务?发票收到之后又怎样做暂估冲回?【解决方法】一、暂估入库:当存货已经到仓库,但是票...
|
|
干了18年,料工费分配这5个坑我全踩过。上周有个用户发了一份成本报表过来。产成品成本和库存商品对不上,毛利率比财务部算的多了6个点。她问我:老师,我料工费都是按制度归集的啊,怎么还能差这么多?我把她的成本计算表拉出来看了十分钟,问题一目了然。料工费看着都在分,但分错了地方。干了18年制造业成本,我自己也踩过不少坑。今天...
|
|
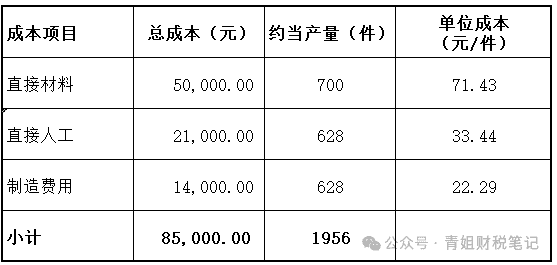
一个用户咨询:月末在产品分配成本,要用约当量,约当量比例是车间给我的,但这个比例我怎么知道准不准?我凭什么信他?
这个问题问到点子上了。很多成本会计拿到车间给的完工程度比例,直接套公式算。算完交账,从没想过这个数字怎么来的。等到审计来问你凭什么用50%,答不上来。今天我把约当量这件事从头到尾拆一遍,从比例怎么定,到全...
|
|
很多销售业绩常年原地打转,不是不够勤奋,也不是客户资源太少,而是身上自带一种“穷相”。这里所说的穷相,不是经济上的贫穷,而是思维、心态、眼界里的局限。一个人内心的格局打不开,就算机会摆在眼前,也抓不住。想要靠销售翻身改命,第一步,就是打破骨子里的穷相。思维里的短视第一种穷相,是思维里的短视,只盯着眼前一单的得失。做一单...
|
|
辅助生产成本的分配方法需根据企业规模、成本核算精度要求及辅助生产部门间的交互服务情况选择。以下是常见方法及其特点:1、直接分配法原理:将辅助生产费用直接分配给辅助生产车间以外的受益单位,忽略辅助部门间的相互服务。优点:计算简便,适用于辅助生产规模小、内部交互少的企业。缺点:未考虑部门间服务,分配结果可能...
|


 400 186 1886